中盛康华(北京)投资与中盛化工 投资赋能化工产业的协同路径探析
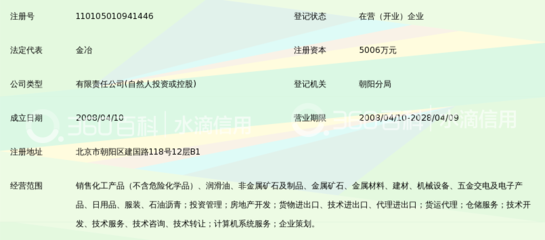
在产业资本与实体经济深度融合的背景下,投资机构与化工企业之间的协同关系正成为观察中国产业结构升级的一个重要切口。中盛康华(北京)投资与中盛化工分别处于资本端与产业端,二者的关联为理解投资如何赋能化工行业提供了一个值得分析的样本。本文将从功能定位、协同逻辑与风险治理三个维度展开讨论。
一、中盛康华(北京)投资的功能定位
中盛康华(北京)投资属于投资类主体,其核心职能通常涵盖股权投资、资本运作与资源整合。与传统财务投资者不同,产业型投资机构更强调对被投企业的战略支持,包括资金注入、治理优化、产业链对接以及市场拓展等。在化工领域,投资机构的价值不仅体现在缓解企业扩张期的资金压力,更体现在帮助企业完成从粗放式增长向精细化运营的转型。化工行业具有资本密集、安全环保要求高、周期波动明显等特征,这决定了单纯依靠借贷扩张的模式难以持续,而股权层面的资本支持与战略引导往往更能匹配行业特性。
二、中盛化工的产业属性与资本需求
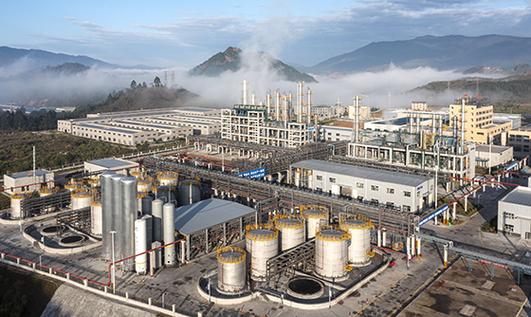
化工企业的经营逻辑与一般制造业存在显著差异。一方面,产能建设、技术改造和环保合规需要持续且大额的资本投入;另一方面,产品价格受原油等上游原材料波动影响,企业盈利具有较强的周期性。在此背景下,化工企业对资本的需求呈现两个特点:一是对长期资本的需求高于短期资金,二是对能够理解行业规律的战略投资者有更强的偏好。中盛化工若与投资机构形成稳定的资本纽带,则有机会在项目扩建、技术升级和供应链整合中获得更稳定的资源保障,同时借助投资方的治理经验完善内部管理体系。
三、二者的协同逻辑
从协同角度看,投资主体与化工企业的结合可以在三个层面产生价值。其一是资本协同,投资方通过股权或基金方式为化工企业提供中长期资金,缓解扩张与技改中的资金缺口;其二是治理协同,投资方往往具备较为成熟的财务管理和风险控制体系,可推动化工企业提升规范化运营水平;其三是战略协同,投资方在项目筛选、行业研究方面的积累有助于化工企业把握产能布局与市场进入节奏。需要指出的是,这种协同的有效性取决于双方在目标设定与决策机制上的一致性,资本逻辑与产业逻辑若不能有效衔接,协同效应可能大打折扣。
四、风险治理与合规要点
化工行业的安全环保属性决定了投资涉足该领域时必须高度关注合规风险。投资前应重点评估目标企业在环保资质、安全生产记录、能耗指标等方面的合规状况,避免因历史遗留问题形成隐性负债。涉及关联交易的,应当遵循公允定价原则,健全信息披露与决策程序,防范利益输送与监管风险。在投后管理阶段,投资方还需关注企业对赌协议、产能过剩预警以及周期性下行压力等具体问题,建立动态的风险监测机制。
五、发展展望
从行业趋势看,化工产业的绿色化、精细化转型将持续深化,对专业化资本的需求也会相应增长。中盛康华(北京)投资若能在行业理解深度与投后赋能能力上持续积累,与中盛化工一类产业主体的合作空间有望进一步拓宽。对化工企业而言,选择与自身发展阶段和战略方向相匹配的资本伙伴,比单纯追求融资规模更为关键。资本与产业的良性互动,最终需要通过治理优化、效率提升和风险可控来验证,这也应当成为评价此类协同关系的基本尺度。
如若转载,请注明出处:http://www.tzzschem.com/product/35.html
更新时间:2026-11-01 16:10:22